Maurice, hub « idéal » de la fintech en Afrique
Aujourd’hui, un utilisateur sur deux de paiement mobile (mobile money) est africain. C’est dire que l’ambition de faire de Maurice le centre de la fintech (technologie financière) en Afrique n’est pas irréaliste. C’est en tout cas l’objectif du Mauritius Africa FinTech Hub qui fête tout juste son premier anniversaire.
À l’occasion de son premier anniversaire, célébré le 3 octobre au Cerne Docks Warehouse à Port Louis, le Mauritius Africa Fintech Hub (MAFH), association regroupant tous les acteurs de la fintech à Maurice, a publié les résultats de son enquête sur la cartographie des écosystèmes fintech à Maurice. Il apparaît, sur la base des réponses traitées, que sur 40 startups enregistrées à Maurice (dont 21 relevant de la fintech), 29 % sont en phase de démarrage, 19 % en phase d’expansion et de croissance et 14 % au stade naissant de concept. Par ailleurs, 57 % ont été capables de lever des fonds : 500 000 dollars en moyenne. On y voit aussi que les chiffres d’affaires pour les jeunes startups à Maurice sont faibles : seuls 9 % réalisent des revenus supérieurs à 250 millions de roupies (6,25 millions d’euros) tandis qu’une majorité écrasante (60 %) a des revenus inférieurs 6 millions de roupies (150 000 euros). Invité pour l’occasion, François Guibert, Chief Executive Officer (CEO) de l’Economic Development Board (EDB), s’est exprimé sur les facteurs qui font de Maurice, selon lui, un « terreau idéal pour les entrepreneurs de la fintech ».
©Droits réservés
Intelligence artificielle et blockchain
Maurice est en effet classée par la Banque mondiale treizième dans la liste des pays où il est facile de faire du business (et première en Afrique, selon Doing Business 2020) bénéficiant par ailleurs d’un taux d’imposition maximale de 15 % et de systèmes politique, légal et judiciaire robustes et stables. Pour lui, Maurice est le « seul pays africain à pouvoir offrir une telle combinaison de facteurs ».
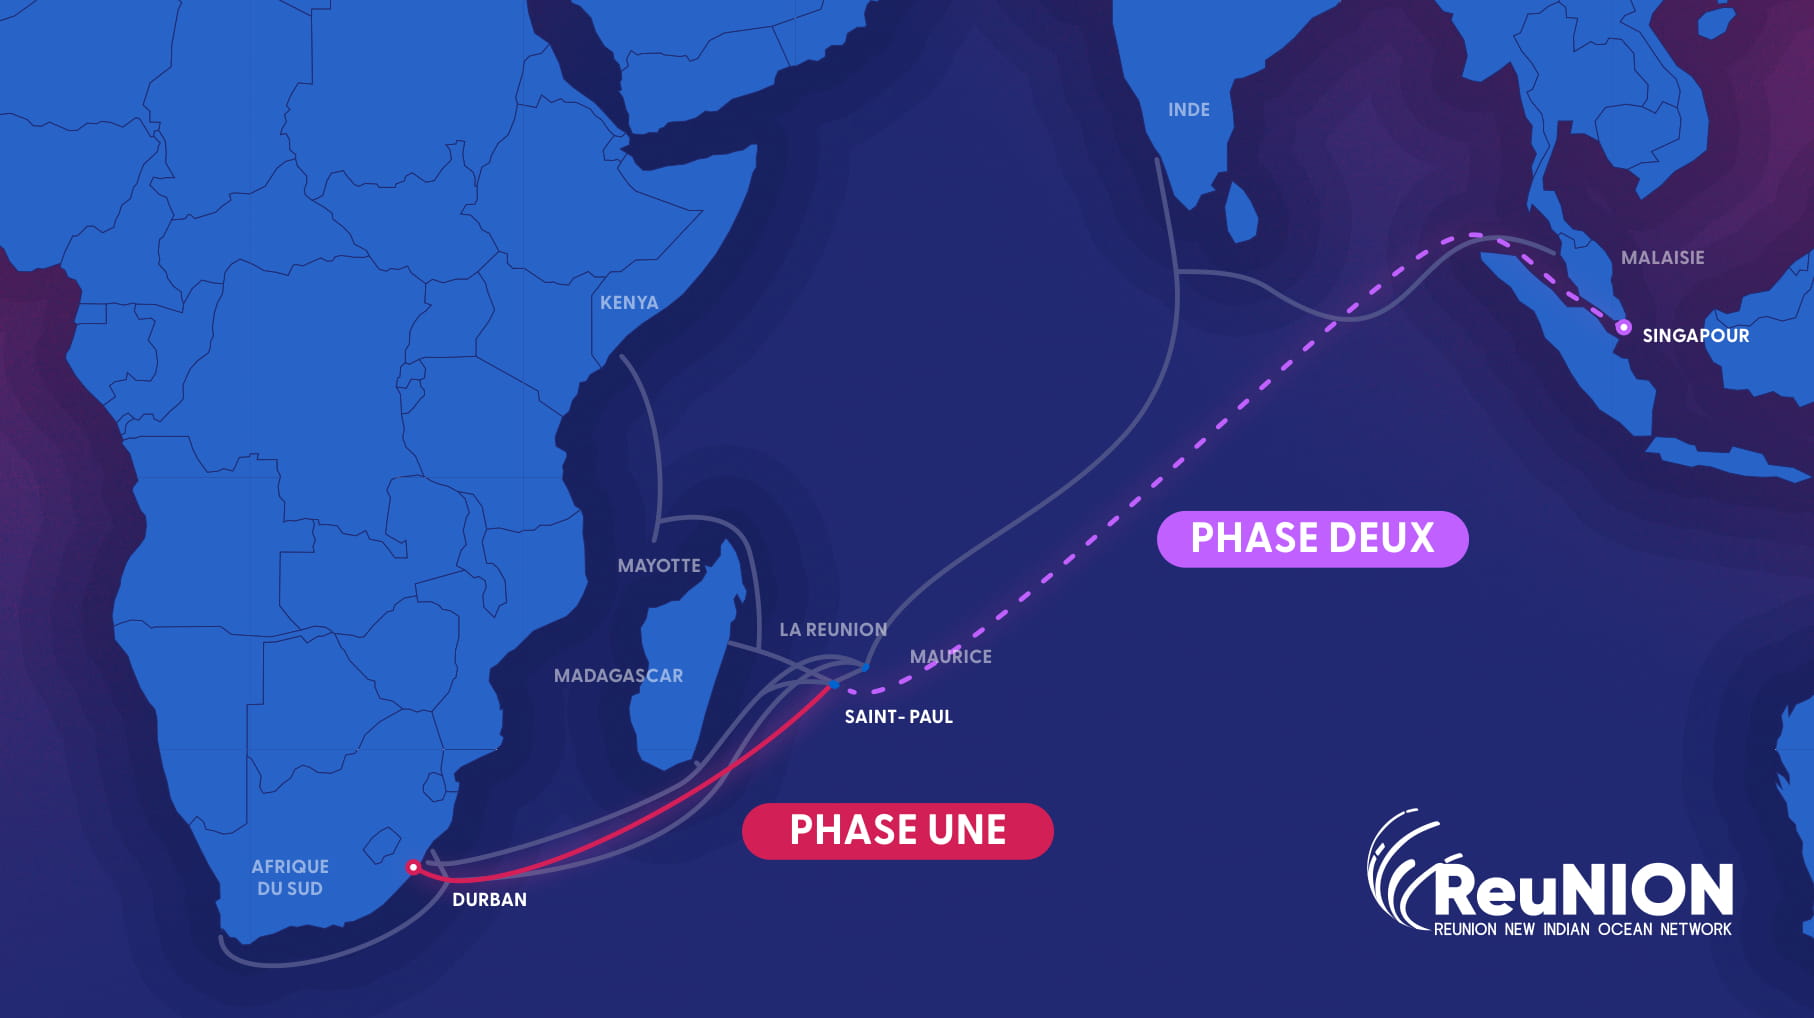
Il a également mis l’emphase sur la connexion de l’île avec le reste du monde. Ainsi, Maurice se dotera de deux nouveaux câbles sous-marins pour la connexion Internet, d’ici fin 2020. L’EDB a ouvert un bureau au Japon au moment du Sommet Afrique-Japon (TICAD) en août dernier. Des bureaux seront aussi ouverts à Shanghai, à Singapour et à Dubaï. Ils s’ajouteront au réseau qui compte déjà Mumbai, assurant ainsi une « forte et grande couverture des pays avec un fort taux de croissance en Asie », a indiqué François Guibert. L’objectif étant de faire de Maurice un pont naturel entre l’Asie et l’Afrique, ce qui concerne la fintech.
Signal fort, Be financial Group Ltd a pris la décision d’installer à Maurice un service de mobile money appelé Be Mobile. S’appuyant sur l’intelligence artificielle et la technologie blockchain, il ambitionne de fournir « des services bancaires numériques aux personnes non bancarisées et sous-financées en Afrique. Sa mission est de sortir 100 millions de personnes de la pauvreté en dix ans grâce à l'inclusion financière ». Ses services Be Mobile ne sont pas encore disponibles à Maurice, la compagnie venant tout juste de s’installer, explique son co-fondateur, le docteur en informatique Cédric Jeannot. « L’offre comprendra l’ouverture de compte à distance, le paiement au jour le jour, ainsi que les virements électroniques et les transferts à faible coût », dévoile-t-il cependant.
Pour pouvoir opérer, Be Mobile a dû obtenir une Regulatory Sandbox License (RSL) délivrée par l’EDB. « Cette licence offre la possibilité à un investisseur d’exercer une activité pour laquelle il n’existe pas de cadre juridique ou de dispositions adéquates en vertu de la législation en vigueur à Maurice. (…) Le demandeur doit être en mesure de démontrer le caractère novateur du projet aux niveaux local, régional ou international », explique le site web de l’EDB. En d’autres mots, cette licence permet la mise en opération de compagnies qui utilisent des technologies pour lesquelles il n’y a pas de cadre légal défini. « Notre expérience du processus pour l’obtention de la RSL a été positive, commente Cédric Jeannot. Cela a pris plusieurs mois car nous devions présenter un plan d’affaires détaillé avec les données financières, et informer toutes les parties prenantes de notre technologie : son fonctionnement, son utilisation, etc. »
Tester l’innovation
La RSL permet aux entreprises de tester des services sur le marché local qui ne relèvent pas du cadre réglementaire actuel. « Par exemple, notre ouverture de compte à distance (e-KYC – la possibilité d’ouvrir un compte en faisant correspondre une pièce d’identité vérifiable à une photo de votre visage) est quelque chose de très innovant pour ce marché. La norme actuelle exige que vous vous rendiez dans une succursale bancaire, que vous remplissiez beaucoup de paperasse et que vous attendiez des jours, sinon des semaines, pour que le compte soit ouvert », explique Cédric Jeannot.
Il regrette d’avoir « dû passer par quelques allers-retours avec de multiples parties prenantes » pour leur montrer que son offre ne présente aucun risque pour les consommateurs. « La RSL a pour objectif de prévenir les inconvénients, c’est entendu, mais elle doit aussi trouver le bon équilibre, en donnant suffisamment d’espace pour que la startup puisse opérer. Nous espérons qu’à mesure que des entreprises passeront par le processus de demande de la RSL, celle-ci deviendra plus fluide et plus rationnelle. »
Outre les lourdeurs administratives (voir hors-texte), les entreprises de la fintech ont aussi souligné les difficultés rencontrées pour recruter du personnel qualifié à Maurice ou encore pour se faire entendre des institutions financières, surtout quand il s’agit de startup. Cela alors qu’un sondage de PwC, réalisé en 2017, relève que par-tout ailleurs dans le monde les institutions financières sont en train d’apprendre à collaborer avec les agents de la fintech.
Diya Guttoo, directrice associée à Pricewaterhouse-Coopers (PwC), a présenté l’enquête effectuée en partenariat avec MAFH. Elle a fait ressortir que bien que Maurice soit un pays favorisant la création d’entreprise, plusieurs difficultés se présentent aux entrepreneurs dans le secteur de la fintech. La lourdeur et la lenteur administratives des banques sont décriées : les entreprises sondées ont fait ressortir que le temps requis pour l’ouverture d’un compte bancaire prend au minimum deux semaines. « Cette procédure peut prendre parfois six mois ! J’ai du mal à comprendre comment cela est possible », s’indigne Diya Guttoo. Cédric Jeannot, co-fondateur de Be Financial Group, abonde dans le même sens : « Il est plus compliqué d’ouvrir un compte en banque aujourd’hui qu’il y a 20 ou 30 ans. » Au niveau de l’incorporation d’une compagnie, la procédure peut prendre jusqu’à quatre mois.