ANATOLE KALETSKY (GAVEKAL GROUP) : « Les actions des pays émergents vont superformer par rapport aux actions américaines »
À L’invitation de Gavekal Wealth Mauritius, Anatole Kaletsky, a donné une conférence le 23 février, au Domaine Labourdonnais, à Mapou, sur la « nouvelle ère de taux d’intérêt plus élevés ». Cofondateur avec Charles Gave de Gavekal Group, dont il est le président et l’économiste en chef, il a accordé un entretien à L’Éco austral.
L’Éco austral : Quelles sont les perspectives d’inflation aux États-Unis ?
Je ne pense pas que l’inflation aux États-Unis reviendra de sitôt sur le niveau de 2 %, qui demeure le plafond officiel. La réduction rapide de l’inflation américaine, qui était à 9,1 % en juin 2022, fut atteinte grâce à la baisse des prix du pétrole et des denrées agricoles, dans la mesure où les sanctions contre la Russie se sont avérées beaucoup moins impactantes que ce que tout le monde anticipait. La politique de la FED a eu beaucoup moins d’influence que ce que l’on peut croire, puisque le niveau des taux d’intérêt aux États-Unis reste bas par rapport à l’inflation actuelle et à l’histoire des précédents cycles économiques. Depuis juillet 2023, l’inflation sous-jacente aux États-Unis a été de 3,6 % en moyenne et mensuellement elle a évolué entre 2,5 % et 4,5 %. Sans la preuve d’une tendance baissière des données d’inflation mensuelles, avec même des signaux de reprise modérée de l’inflation, je pense que celle-ci va continuer à fluctuer autour de 3,5 % à court et moyen terme.
Quelles en seront les conséquences sur les taux d’intérêt et les obligations aux États- Unis ?
En dépit des preuves récentes que l’inflation se situe maintenant autour de 3,5 %, les investisseurs se comportent comme s’ils étaient certains que l’inflation reviendrait bientôt à 2 % et resterait ensuite à ce niveau. Je suis convaincu qu’il s’agit d’une grave erreur, qui cause des écarts de prix matériels sur beaucoup de marchés à travers le monde. Pour trois raisons : premièrement, il n’y a aucune preuve du fait que l’inflation soit revenue à 2 % ou qu’elle ait de grandes chances de revenir à ce niveau. Ensuite, la FED a été très claire en affirmant qu’elle réduirait les taux d’intérêt dès qu’elle verrait l’inflation tomber autour de 2 % et avant même qu’elle arrive à ce niveau. Donc, la FED va restimuler la croissance économique et créer de nouvelles pressions inflationnistes dès que l’inflation sera proche de 2 %. Cela signifie que 2 % est maintenant le plancher pour le taux d’inflation et non plus la moyenne, comme au cours des 25 dernières années. Troisièmement, ce taux plancher ne sera pas 2 % mais environ 2,4 %. En effet, le Consumer Price Index (CPI), qui est utilisé par le marché obligataire, mais aussi par le gouvernement américain pour ajuster les salaires, est environ 0,4 % supérieur structurellement à la définition de l’inflation utilisée par la FED (PCE ou Personal Consumption Expenditure). Ainsi, l’objectif réel d’inflation de la FED est maintenant 2,4 % et ceci sera probablement dans le futur l’objectif minimum d’inflation de la FED en termes de CPI et non plus la moyenne. Cependant, les prix actuels des marchés obligataires montrent que les investisseurs pensent que l’inflation sera proche de 2,2 % au cours des 5, 10 et 30 prochaines années, alors que nous pensons différemment chez Gavekal.
Que signifie la fin de la corrélation négative actions-obligations pour les allocateurs d’actifs ?
Si le risque principal pour l’allocation d’actifs est maintenant l’inflation et non la récession, ce dont je suis convaincu, les actions et les obligations baisseront en même temps quand les nouvelles seront mauvaises, au lieu d’aller dans des directions opposées. Cela signifie que les obligations n’agissent plus comme un stabilisateur utile des portefeuilles d’actions, au moins tant que les rendements n’excèdent pas 5 %. Tant que ce ne sera pas le cas, je pense que les allocations d’actifs devraient éviter les obligations des États-Unis et des pays de l’OCDE en général. Les investisseurs souhaitant investir dans des placements à taux fixes sans risques devraient plutôt détenir des liquidités ou des obligations court terme (moins de deux ans de maturité). Les investisseurs cherchant de meilleurs rendements devraient acheter des obligations des pays émergents ou accepter les risques sur les obligations émises par des entreprises.
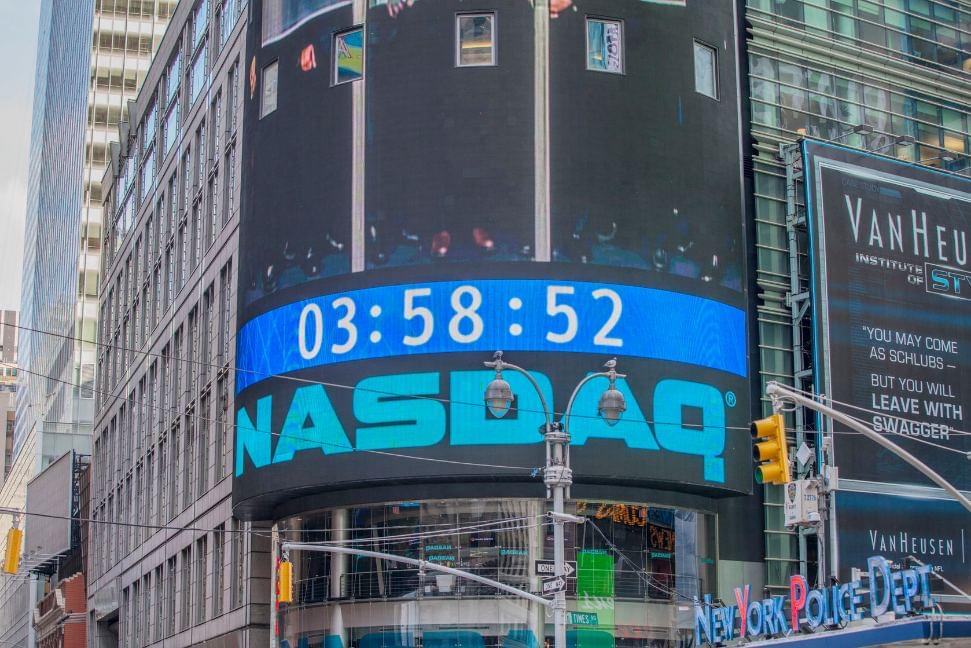
Le Nasdaq, indice de la Bourse de New York (Wall Street) dont le centre concret est le Nasdaq MarketSite situé dans le quartier de Times Square, à Manhattan.
©Stocklib/ Steve Collender
Le bureau principal du groupe Gavekal étant à Hong Kong, que pensez-vous de la situation économique en Chine ?
Mes collègues chez Dragonomics, à Beijing et Hong Kong, pensent que l’économie chinoise devrait bientôt repartir, dans la mesure où le gouvernement et la Banque centrale vont stimuler l’économie jusqu’à ce qu’ils soient sûrs que la croissance atteigne 4,5 %. Ces mêmes collègues sont encore plus confiants dans le fait que la dépression actuelle dans le secteur immobilier ne va pas se propager au secteur bancaire et donc n’aboutira pas à une crise similaire à celle de 2008 dans l’OCDE. Par contre, ils pensent que l’économie chinoise n’atteindra plus le taux de croissance de plus de 5 %, comme ce fut le cas avant 2020 et que le secteur de la construction en Chine n’atteindra plus jamais les niveaux atteints précédemment. Les efforts des États-Unis destinés à contrecarrer le développement économique de la Chine vont continuer et probablement même s’intensifier. Ceci veut dire que, dans le futur, la Chine ne pourra plus se développer grâce aux investissements dans les logements et les infrastructures ou bien les exportations de produits de base vers les États- Unis et l’Europe. À la place, le développement de la Chine devra venir de la consommation domestique, des investissements technologiques et des exportations de biens d’équipement, principalement vers les pays émergents. Nous pensons que la Chine a de très bonnes chances de réussir cette transformation. Bien sûr, il y a aussi le risque que la Chine échoue dans sa restructuration économique, notamment compte tenu de la détermination des États-Unis de l’empêcher d’évoluer de son statut actuel de pays à revenu moyen vers celui d’économie avancée.
Pour 2024, préférez-vous les actions de croissance, qui ont très bien performé depuis 15 ans, ou bien les actions émergentes, qui semblent largement sous-évaluées ?
Je pense sincèrement que les actions des pays émergents vont surperformer par rapport aux actions américaines en 2024 et pour la décennie en cours. Ceci est dû en partie aux valeurs relatives, mais aussi parce que beaucoup de pays émergents ont de meilleurs fondamentaux économiques, en termes de budget, monnaie, balance commerciale et démographie que les États-Unis et l’Europe. Je crois donc que les marchés émergents vont bénéficier d’une activité économique plus importante et donc des profits générés par les entreprises plus importants.
Nous constatons aussi une forte croissance des flux commerciaux et de capitaux entre les économies émergentes, alors que les États-Unis et l’Europe se referment dans le protectionnisme, en essayant d’utiliser leurs systèmes financiers et leurs devises comme des armes. Cependant, les retours sur investissement des investisseurs internationaux dans les actions émergentes seront très variables en fonction de chaque région et pays.
Quelle est la situation économique réelle au Royaume-Uni car, depuis la France, nous avons parfois tendance à noircir le tableau suite au Brexit ?
Le Royaume-Uni va très certainement changer de gouvernement cette année, mais la politique économique et la situation ne devraient pas changer fondamentalement. Structurellement, les coûts liés au retrait de l’Union européenne continueront de peser sur l’économie. Il n’y a pas beaucoup de preuves que le commerce ou les transactions financières avec le reste du monde aient augmenté. Cycliquement, nous constatons une légère amélioration, qui devrait durer au moins jusqu’à l’année prochaine. Les consommateurs et les entreprises initialement choqués par la forte inflation, le resserrement monétaire et le chaos de septembre 2022 s’adaptent graduellement à cette nouvelle ère de taux d’intérêt plus élevés. Un éventuel gouvernement travailliste tentera d’accélérer la reprise économique, au moins pour un ou deux ans, en augmentant la dépense publique. Les actions, l’immobilier et les autres actifs du Royaume-Uni sont relativement bon marché actuellement et devraient progresser après l’élection. Par contre, les obligations du gouvernement britannique sont encore plus risquées que les obligations américaines, à cause des risques de forte inflation. La livre est structurellement surévaluée par rapport à l’euro, au yen et à la plupart des devises, excepté le dollar. Les taux d’intérêt vont rester plus élevés au Royaume-Uni qu’en Europe et en Asie, ce qui laisse penser que la devise ne va pas beaucoup évoluer jusqu’en 2025.
Anatole Kaletsky : Avec une carrière de plus de 30 ans, Anatole Kaletsky a joué un rôle important dans le journalisme économique, contribuant à des publications réputées. Son parcours a commencé en 1976 à The Economist, suivi par une collaboration au Financial Times, où il a été chef du bureau de New York, correspondant à Washington, correspondant en économie internationale et correspondant à Moscou. En 1990,
il devient rédacteur économique du Times. Ses contributions lui ont valu des prix, notamment celui de commentateur de journal de l’année et d’écrivain spécialisé de l’année. En 1999, il a cofondé Gavekal avec Charles Gave, d’où le nom de cette entreprise. Il en est actuellement le président et l’économiste en chef, fournissant des analyses politiques à plus de 800 institutions financières.
Au-delà de son expérience de journaliste spécialisé, Anatole Kaletsky est président de l’Institut pour une nouvelle pensée économique (INET), créé au lendemain de la crise financière mondiale de 2008, contribuant à la réforme de l’économie universitaire. On lui doit plusieurs livres, dont Capitalism 4.0 qui se penche sur la transformation post-crise de l’économie mondiale. Un livre qui lui a valu une nomination pour le prix Samuel John- son 2011.

Add Comment
Vous devez vous connecter pour publier un commentaire.